
Im Jahr 2026 zeigt die deutsche Bauwirtschaft gegensätzliche Entwicklungen. Der Wohnungsbau bleibt tragfähig und verleiht dem Fertigteilbau im Mehrfamilienhausbereich starken Auftrieb. Dagegen belasten sinkende Aktivitäten im Nichtwohnbau die allgemeine Branchenstimmung. Hinzu kommen anspruchsvolle Beschaffungsbedingungen, Finanzierungsrisiken und Fachkräftemangel. Hersteller bewerten ihre eigene Lage dennoch vielfach positiver, weil Auslastung und Auftragsbestand zunehmen. Daraus ergeben sich Möglichkeiten für produktionsnahe Investitionen. Künftige Absatzsteigerungen, Auslandsgeschäft und serielle Bauweisen ermöglichen differenzierte Produkte, effizientere Abläufe und Vertriebsentscheidungen.
Inhaltsverzeichnis: Das erwartet Sie in diesem Artikel
Konventioneller Mehrfamilienhausbau wächst langsamer als Fertigteilbau bei Genehmigungen 2026
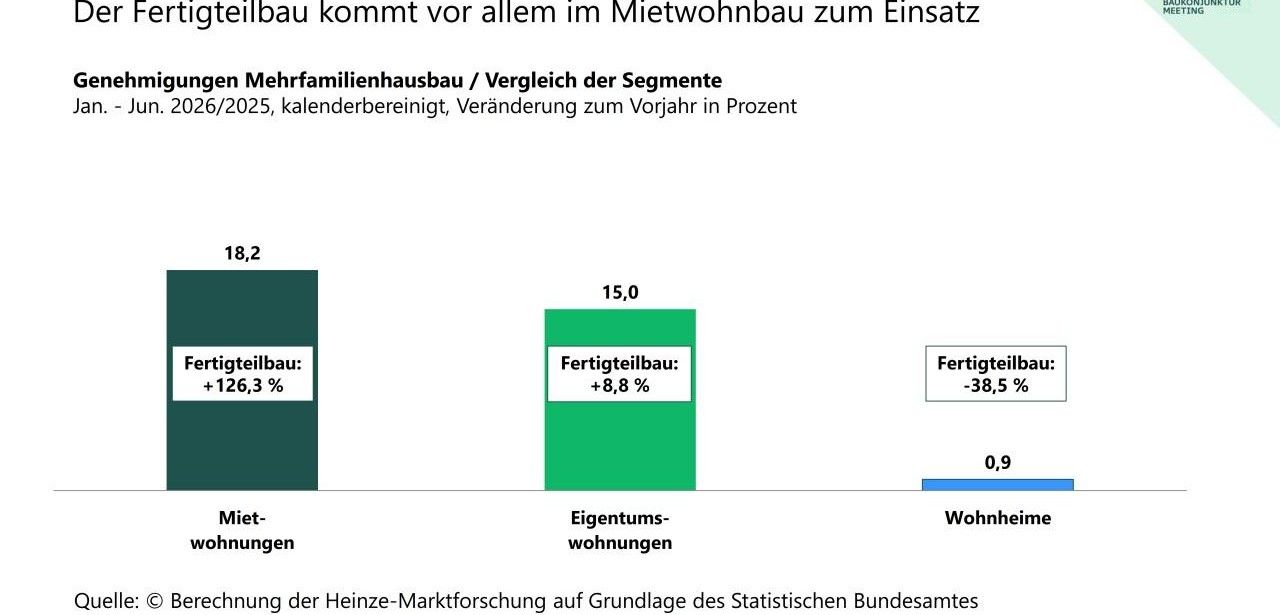
Für den deutschen Wohnungsbau zeigte das erste Halbjahr 2026 trotz geopolitischer Belastungen eine Tendenz. Die Genehmigungen von Wohneinheiten übertrafen den Vorjahreswert um 15,8 Prozent. Beim Bau von Mehrfamilienhäusern wuchs die Fertigteilbauweise um 52,1 Prozent und ließ den konventionellen Bau mit 11,7 Prozent zurück. Das stärkste Wachstum entstand im Miethausbau: Dort nahmen die Genehmigungen für Fertigteilwohnungen um 126,3 Prozent zu. Ungeachtet dieser Dynamik erreichte der Fertigteilbau einen Marktanteil von 13,2 Prozent.
Fertigteilbau behauptet sich neben konventionellen Bauweisen im Einfamilienhaussegment weiter
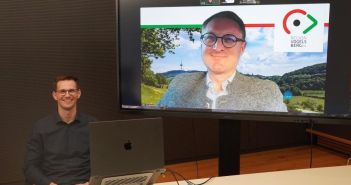
BaukonjunkturMeeting 2026: Hersteller erwarten 2027 wieder Wachstum (Foto: Heinze GmbH)
Vorgefertigte Bauweisen entwickelten sich bei Einfamilienhäusern im Gleichschritt mit dem konventionellen Bau. Ihr Anteil von etwa 25 Prozent belegt eine gefestigte Nachfragebasis. Obwohl die Preise für Bauleistung und Inputs anzogen, nahmen die kalkulierten Baukosten nur um 0,8 Prozent zu. Der Trend zu kleineren genehmigten Wohneinheiten verringerte den durchschnittlichen Kostenauftrieb. Hersteller können ihre Wettbewerbsposition stärken, indem sie standardisierte Lösungen mit effizienter Planung, hoher Prozesssicherheit und transparenten Kalkulationsgrundlagen verbinden für Bauherren dauerhaft.
Sinkende Genehmigungen prägen den Nichtwohnbau im ersten Halbjahr 2026
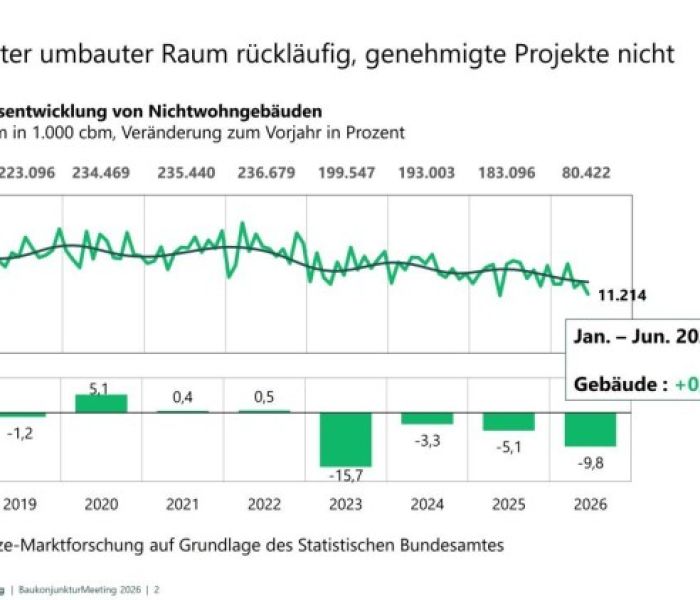
Für gewerbliche und sonstige Nichtwohngebäude ergab sich 2026 ein deutlich gedämpftes Bild. Der genehmigte umbaute Raum sank im Zeitraum Januar bis Juni um 9,8 Prozent. Industrielle Betriebsgebäude verloren 15,3 Prozent ihres genehmigten Volumens. Bei wohnähnlichen Betriebsgebäuden betrug der Rückgang 6,6 Prozent. Landwirtschaftliche Betriebsgebäude entwickelten sich entgegengesetzt und verzeichneten ein Plus von 15,6 Prozent. Inflation, unsichere geopolitische Rahmenbedingungen und schlechtere Finanzierungsmöglichkeiten belasten die Investitionstätigkeit weiterhin erheblich bei vielen Unternehmen und Investoren.
Bau-, Einrichtungs- und Ausstattungsindustrie sieht schwierige Marktbedingungen anhaltend
BaukonjunkturMeeting 2026: Hersteller erwarten 2027 wieder Wachstum (Foto: Heinze GmbH)
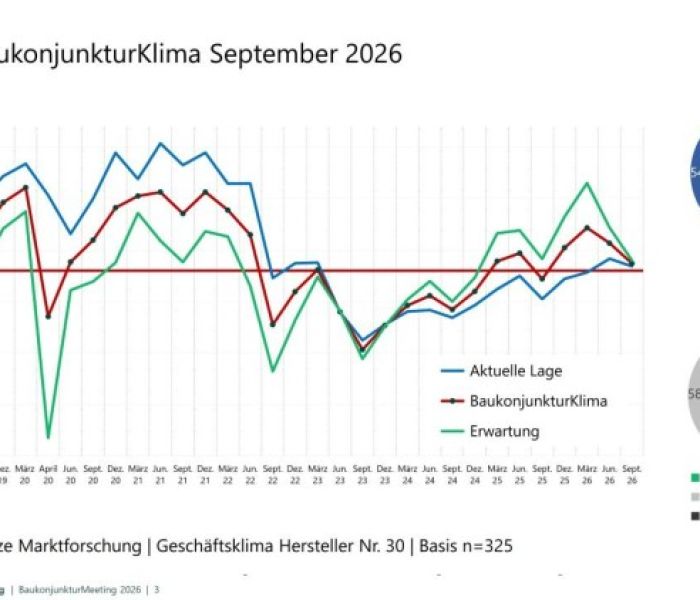
Die dreißigste Befragung des Heinze BaukonjunkturKlima offenbart im September 2026 eine deutlich abgekühlte Einschätzung des Marktumfelds. Insgesamt 325 Entscheider aus Bau, Einrichtungs und Ausstattungsindustrie nahmen an der Analyse teil. Der Saldo zur Entwicklung der Rohstoffpreise sank gegenüber März von plus 43 auf plus 2,8. Parallel dazu bewerteten die Teilnehmer die Baukonjunktur mit minus 50. Als zentrale Bremsfaktoren gelten die schwierige Personalgewinnung bei Verarbeitern sowie Kosten und Unsicherheiten auf den Beschaffungsmärkten.
Hersteller bewerten Geschäftslage positiv, bleiben aber insgesamt abwartend gestimmt
Im September verbesserte sich die Stimmung zwar leicht, doch die Perspektive bleibt unsicher. Der Geschäftslagesaldo von plus zwei Prozent und der Erwartungssaldo von plus fünf Prozent für das vierte Quartal dokumentieren eine begrenzte Stabilität. Sie liefern keinen Hinweis auf einen breiten Konjunkturimpuls. Die meisten Hersteller erwarten daher keine nennenswerte Veränderung. 69 Prozent der Entscheider haben Schwierigkeiten, die Entwicklung bis Jahresende verlässlich vorherzusagen. Für Investitionen bedeutet dies Pflicht zu sorgfältiger Prüfung.
Betriebliche Entwicklung stabilisiert sich trotz schwacher gesamtwirtschaftlicher Rahmenbedingungen weiter
BaukonjunkturMeeting 2026: Hersteller erwarten 2027 wieder Wachstum (Foto: Heinze GmbH)
Die Umfrage verdeutlicht eine Trennung zwischen der schwierigen gesamtwirtschaftlichen Lage und der tatsächlichen Situation vieler Hersteller. In den Unternehmen verbessern sich Auslastung, Auftragsreserven und das Interesse potenzieller Kunden. 44 Prozent der Teilnehmer bewerten ihre Kapazitätsauslastung gut oder sehr gut. Schlechte oder sehr schlechte Werte nennen nur 16 Prozent. Der Saldo der Auslastungsbewertung erhöhte sich seit März von plus 11 auf plus 28. Damit lassen sich Produktionskapazitäten, Materialbedarfe und Abläufe vorausplanen.
Erweiterte Produktionskapazitäten schaffen Spielraum für zusätzliche Aufträge ohne Fixkostenanstieg
Produktionsnahe Investitionen erhalten im aktuellen Planungsbild Vorrang. 21 Prozent der Hersteller wollen ihre Kapazitäten erweitern, aber nur 9 Prozent planen eine Verringerung. Mit plus 12,3 Punkten zeigt der Investitionssaldo eine positive Richtung. Zugleich signalisieren negative Salden bei Personal, Büro- und Verwaltungsflächen einen restriktiven Umgang mit indirekten Ressourcen. Die Werte liegen bei minus 7,7 und minus 8,3. Auf diese Weise schaffen Unternehmen Fertigungsreserven für zusätzliche Nachfrage und vermeiden zugleich steigende Belastungen.
Rückläufige Absätze erwarten 2027 nur wenige Hersteller laut Umfrage
Die Absatzentwicklung im Jahr 2027 wird von den Herstellern mehrheitlich positiv eingeschätzt. 55,4 Prozent sehen steigende Absatzmöglichkeiten, lediglich 7,4 Prozent erwarten Rückgänge. Erwartet wird eine moderate Expansion, die keine umfangreichen Boomkapazitäten erfordert. Der Vertrieb in ausländischen Märkten soll dagegen deutlich an Bedeutung gewinnen. Rund zwei Drittel der Unternehmen planen dort einen Ausbau. Bei der Produktion herrscht Kontinuität: 54 Prozent beabsichtigen keine Veränderung ihrer Produktionsaktivitäten im Ausland. Deutschland bleibt der Hauptstandort.
Bauindustrie entwickelt umfassende Lösungen für modulare und serielle Projekte
Die Zahlen verdeutlichen, dass serielles und modulares Bauen für einen wachsenden Teil der Hersteller praktische Relevanz besitzt. Knapp dreißig Prozent bewerten die Bedeutung als groß oder sehr groß, etwa ein Viertel als mittel. Die Reaktion der Unternehmen ist überwiegend konkret: Vier von fünf betroffenen Herstellern arbeiten an der Umsetzung. Sie passen technische Lösungen an, werden in frühen Projektphasen tätig, entwickeln integrierte Systeme und schließen Kooperationen. Dies schafft Vertriebsansätze und Kundenbindung.
Die aktuelle Branchenlage bietet keinen Anlass für ungebremsten Optimismus, eröffnet Herstellern jedoch klar abgegrenzte Entwicklungsmöglichkeiten. Im Wohnungsbau steigen die Genehmigungen, und der Fertigteilbau wächst überproportional. Diese Nachfrage trifft auf Unternehmen mit besserer Kapazitätsauslastung und positiven Absatzperspektiven. Investitionen können deshalb auf Produktionsleistung konzentriert werden. Ergänzend schaffen Vertriebsaktivitäten im Ausland und serielle Bauprodukte neue Zugänge zu Projekten. Das stärkt die wirtschaftliche Widerstandskraft und verbessert die Position gegenüber konjunkturellen Schwankungen im Inland deutlich.